本文作者——文淼|资深媒体人
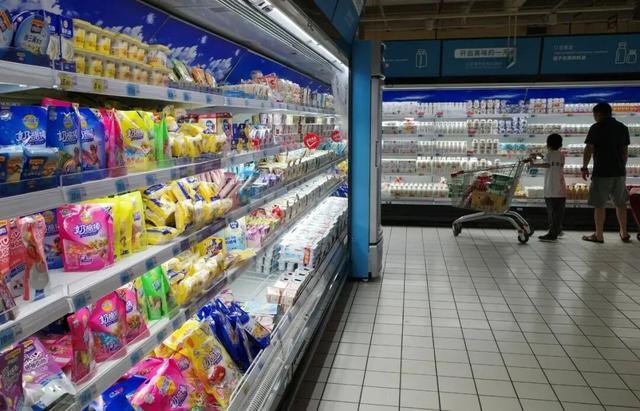
前几天我去家附近的京客隆超市,发现货架上那种1升装的小绿瓶牛奶又降价了,只要9块9。旁边一位大妈一边往购物车里放,一边嘟囔:“这年头奶比水还便宜,他们这能挣着钱吗?”我扫了一眼价签,还真是——950毫升的农夫山泉矿泉水卖10块,而同规格的鲜牛乳,有的竟只卖7块9。
一斤牛奶不如一瓶矿泉水
这荒诞的一幕,是中国乳业四年寒冬的缩影。从2021年奶价高点4.3元/公斤算起,原奶已经跌了整整五年,周期长度创下近十五年之最。上游牧场亏损面一度超过八成,喷粉库存的亏损高达200亿元,中小牧场成片倒下,连蒙牛旗下的现代牧业都连续两年巨亏。
中国乳制品工业协会的数据显示,2025年全国乳制品零售销售额6538亿元,同比只微降了0.2%,看起来跌幅收窄了,但要知道,2023年跌了5.1%,2024年跌了6.8%,行业早就从增量狂欢转入了存量绞杀。
而根据农业农村部监测数据,2026年4月第一周,主产省份生鲜乳均价3.02元/公斤,同比又跌了1.6%;同期牛肉72.07元/公斤,奶肉价格比已经接近24,创下“奶不如肉”的新纪录。
双寡头叙事终结
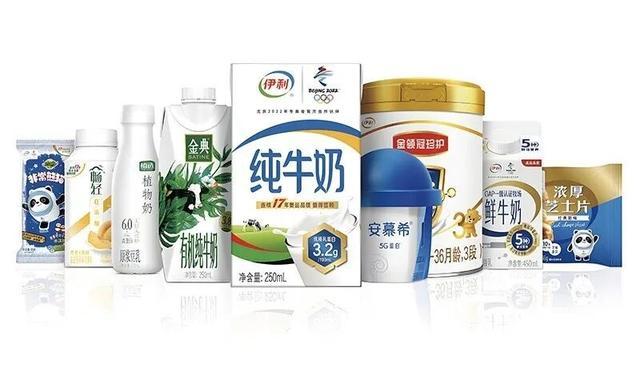
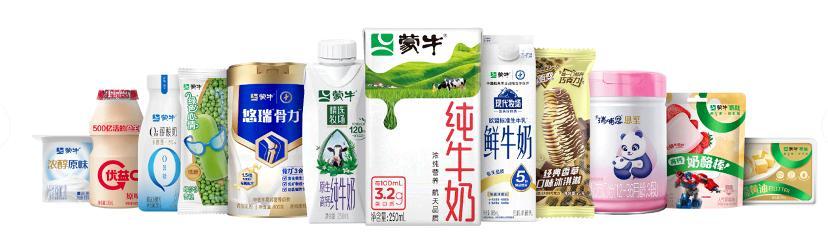
过去二十年,中国乳业的故事基本是伊利和蒙牛的双雄记。但到2026年,这个叙事已经讲不下去了。
原因很简单,就一个字:钱。2025年的财报季把蒙牛的底裤掀了个干净——伊利的利润规模达到了蒙牛的6倍以上,二者的业务结构、盈利逻辑出现了根本性分野。海通证券说得直白:伊利是“全产业链龙头”,抗周期能力无可替代;蒙牛2026年的核心命题依然是“利润修复的可持续性”,即便归母净利润有望翻倍,那也是周期红利赏的饭,不是本事挣的。(招商证券国际5月7日的报告把蒙牛评级上调到“增持”,理由是原奶周期迎拐点,但这恰恰说明蒙牛的翻身高度依赖外部周期,而非内生增长。)
更微妙的信号来自管理层——伊利在潘刚治下稳如老狗,战略定力极强;蒙牛却在几年内换了数任掌舵者,战略摇摆成了常态。一个细节很说明问题:当行业都在为过剩原奶发愁时,伊利已经默默把乳铁蛋白保留率从10%提到了90%以上,打破了国外技术垄断;蒙牛则在2025年底才推出首批深加工产品马斯卡彭奶酪和乳清蛋白。(光明、新乳业等区域龙头在低温鲜奶赛道里闷声发财——中国乳业正从“两强争霸”滑向“一超多强”,这是格局之变,也是周期之必然。)
从加工厂到消费品公司
如果说上一轮周期教会了乳企什么,那就是:只会收奶、杀菌、灌装的“加工厂模式”,在需求见顶后死路一条。
过去国人对乳制品的认知被框死在“补钙”“助眠”“补充蛋白质”里,企业投其所好,把原奶变成白奶、酸奶、奶粉,铺进渠道就完事。这种轻工业思维在增量时代效率极高,但一旦消费总量见顶,比拼的就是谁更懂“人”,而不是谁更懂“牛”。
转型的信号在B端和新品类里密集出现。伊利今年5月下旬要上市一款叫“Puritime透明蛋白水”的产品,是国内首批实现透明蛋白水量产的乳企;蒙牛的B端事业部把马斯卡彭、稀奶油、奶基底一股脑推向烘焙和茶饮渠道;君乐宝干脆和法国颂味佳合作推“零添加”稀奶油,瞄准新茶饮和精品咖啡的供应链。连澳优这样的羊奶粉龙头,2025年海外业务增速都冲到了50%——大家终于明白,乳业不能只盯着中国人的餐桌,还得去全球价值链里找位置。
华泰证券在研报里提了一个有意思的概念:乳企正在从“加工思维”转向“消费艺术”。我觉得这个说法有点文艺了,本质其实就是一句话——以前是按吨卖原材料,现在是按场景卖解决方案。就像钢厂不再满足于卖粗钢,而是卖汽车板、硅钢片;乳企也不再满足于卖白奶,而是卖功能性营养、卖情绪价值、卖B端定制。
周期拐点与新游戏规则
当然,乳业巨头转身的前提是活下去。而活下去的希望,正来自周期本身。
独立乳业分析师宋亮最近有个判断:随着奶牛存栏量持续调整,2026年下半年奶价有望逐步恢复。华泰证券的模型更乐观,他们测算2024年原奶供给过剩636万吨,占总供给13%,但随着产能去化深入,2026年行业有望重回供需平衡。招商证券国际甚至认为,原奶价格已经在2025年四季度企稳于3.0-3.05元/公斤,拐点已现。(另据Mordor Intelligence预测,2026至2031年行业年均复合增速将恢复至3.95%。衰退的底部,确实已经探明了。)
但即便周期回暖,游戏规则也已彻底改变。欧盟对华乳制品反补贴措施的实施,给国产奶粉、奶酪带来了2-3年的替代窗口期;新版灭菌乳国标的落地,放大了自控奶源企业的供应链优势;而沃尔玛、七鲜、盒马们的9块9自有品牌牛奶,则永远改写了消费者对“高端白奶”的价格认知——特仑苏和金典们再也回不到过去的定价体系了。(2023年我国常温奶平均零售价格12.5元/升,与原料奶的比价高达3.8倍,远超国际2.0倍的平均水平。这个泡沫,已经被商超自有品牌戳破了。)
所以,2026年的乳业新周期,不是简单的V型反转,而是一次残酷的范式切换。大象般的巨头们要轻盈转身,靠的不是体重变轻,而是骨骼重构——从规模扩张转向价值深挖,从渠道铺货转向需求定义,从“双寡头内卷”转向“一超多强”的错位竞争。
说到底,乳业这盘棋,下到这个阶段,比的不是谁奶源多、谁渠道广,而是谁能在消费者心里,从“一瓶奶”变成“一种生活方式”。这很难,但别无选择。毕竟,9块9的牛奶可以无限供应,而人心的份额,从来都稀缺。
七星策略提示:文章来自网络,不代表本站观点。